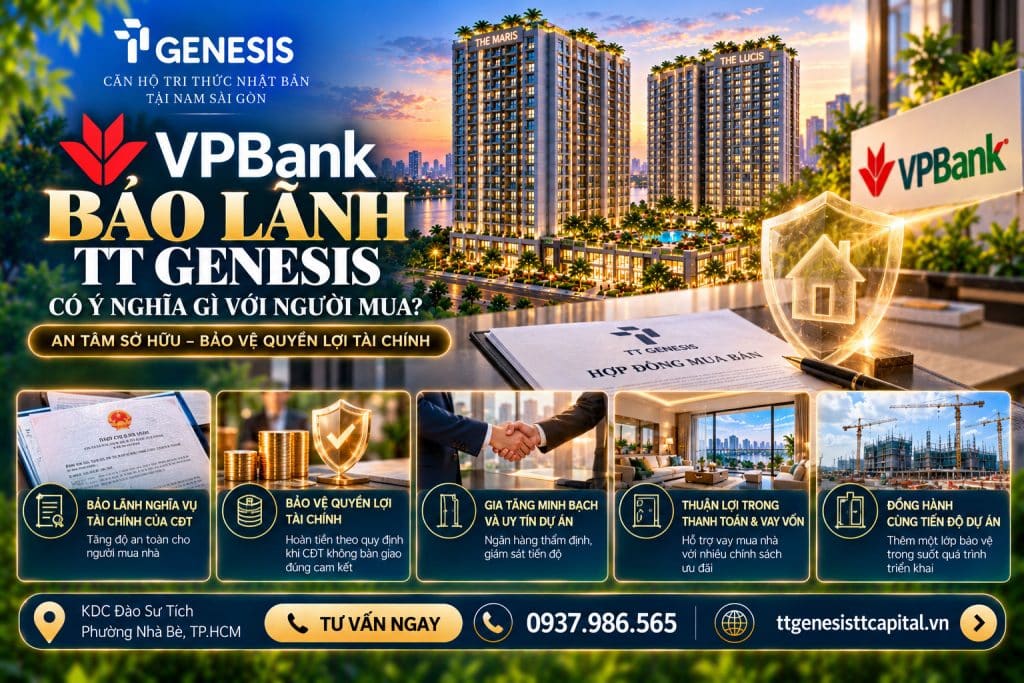
VPBank được giới thiệu là ngân hàng bảo lãnh cho dự án TT Genesis, đóng vai trò hỗ trợ bảo vệ quyền lợi tài chính của khách hàng khi mua căn hộ hình thành trong tương lai. Theo cơ chế bảo lãnh ngân hàng, khi chủ đầu tư không bàn giao nhà đúng thời hạn đã cam kết và không thực hiện hoặc thực hiện không đầy đủ nghĩa vụ tài chính phải trả cho người mua, ngân hàng bảo lãnh có trách nhiệm thực hiện nghĩa vụ trả thay trong phạm vi và điều kiện của thư bảo lãnh hợp lệ. Đây là một cơ chế quan trọng nhằm bảo vệ người mua trước rủi ro về nghĩa vụ tài chính của chủ đầu tư, đồng thời góp phần tăng tính minh bạch trong giao dịch bất động sản hình thành trong tương lai.
Đối với khách hàng đang tìm hiểu căn hộ TT Genesis Đào Sư Tích, thông tin VPBank bảo lãnh TT Genesis là một yếu tố đáng quan tâm bên cạnh pháp lý đất đai, quy hoạch, tiến độ xây dựng và năng lực của các đơn vị tham gia phát triển dự án. Tuy nhiên, cần hiểu rõ sự khác biệt giữa ngân hàng bảo lãnh nghĩa vụ tài chính của chủ đầu tư, ngân hàng tài trợ vốn cho dự án và ngân hàng hỗ trợ khách hàng vay mua căn hộ. Đây là ba vai trò có thể cùng xuất hiện trong một dự án bất động sản nhưng có mục đích, phạm vi trách nhiệm và cơ chế bảo vệ hoàn toàn khác nhau.
Tọa lạc tại Khu dân cư Đào Sư Tích, phường Nhà Bè, TP.HCM, TT Genesis by TT Capital được phát triển với hai tòa tháp The Maris và The Lucis, cung cấp các dòng sản phẩm căn hộ đa dạng cùng hệ sinh thái 88 tiện ích Compound Resort. Dự án có chủ đầu tư pháp lý là Công ty Cổ phần Bất động sản Phúc Long – Phước Kiển, trong khi TT Capital cùng các đối tác tham gia đầu tư và phát triển. Với kế hoạch ký Hợp đồng mua bán dự kiến vào quý III/2027 và bàn giao dự kiến quý III/2029, việc tìm hiểu cơ chế bảo lãnh ngân hàng từ sớm sẽ giúp khách hàng chuẩn bị tốt hơn cho quá trình ký kết và thanh toán khi dự án đáp ứng đầy đủ điều kiện kinh doanh theo quy định.
VPBank bảo lãnh TT Genesis là gì và ngân hàng bảo lãnh có trách nhiệm như thế nào?
Bảo lãnh ngân hàng đối với căn hộ TT Genesis được hiểu là cơ chế bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với khách hàng mua nhà ở hình thành trong tương lai. Theo Điều 26 Luật Kinh doanh bất động sản 2023, trước khi bán nhà ở hình thành trong tương lai, chủ đầu tư phải được ngân hàng thương mại hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam chấp thuận cấp bảo lãnh cho nghĩa vụ tài chính phát sinh khi không bàn giao nhà theo cam kết. Cơ chế này được xây dựng nhằm tạo thêm một chủ thể có trách nhiệm tài chính trong những trường hợp đủ điều kiện bảo lãnh, thay vì để người mua chỉ có thể yêu cầu chủ đầu tư thực hiện nghĩa vụ hoàn trả.
Đối với dự án TT Genesis Nhà Bè, việc VPBank được giới thiệu trong vai trò ngân hàng bảo lãnh cho thấy định hướng triển khai cơ chế bảo vệ tài chính dành cho khách hàng mua căn hộ hình thành trong tương lai. Tuy nhiên, để xác định phạm vi bảo lãnh có hiệu lực đối với từng giao dịch, người mua cần kiểm tra văn bản chấp thuận bảo lãnh, thỏa thuận bảo lãnh liên quan và đặc biệt là thư bảo lãnh dành cho chính hợp đồng mua bán của mình. Việc một ngân hàng xuất hiện trong danh sách đối tác của dự án hoặc được giới thiệu là ngân hàng bảo lãnh chưa tự động đồng nghĩa với việc mọi căn hộ, mọi khoản thanh toán và mọi khách hàng đều đã được cấp thư bảo lãnh riêng.
Về bản chất, bảo lãnh ngân hàng là một cam kết tài chính có điều kiện. Khi chủ đầu tư không thực hiện nghĩa vụ bàn giao nhà đúng thời hạn đã thỏa thuận và phát sinh nghĩa vụ tài chính phải trả cho người mua theo hợp đồng, ngân hàng bảo lãnh có thể phải thực hiện nghĩa vụ trả thay nếu người mua đáp ứng các điều kiện yêu cầu thanh toán trong thư bảo lãnh. Khoản tiền thuộc phạm vi bảo lãnh được xác định theo quy định pháp luật và cam kết cụ thể, bao gồm những khoản tiền ứng trước thuộc phạm vi được bảo lãnh cùng các khoản tiền khác mà chủ đầu tư có nghĩa vụ hoàn trả, nếu có thỏa thuận phù hợp.
Điểm quan trọng là ngân hàng bảo lãnh không trực tiếp thay chủ đầu tư xây dựng hoặc bàn giao căn hộ. Trách nhiệm chính của ngân hàng nằm ở nghĩa vụ tài chính được cam kết, không phải nghĩa vụ hoàn thiện công trình, khắc phục mọi khiếm khuyết xây dựng hoặc bảo đảm căn hộ tăng giá. Vì vậy, khách hàng cần xem bảo lãnh ngân hàng như một cơ chế bảo vệ tài chính bổ sung, chứ không phải sự bảo đảm tuyệt đối đối với mọi rủi ro có thể phát sinh trong quá trình mua nhà.
Phân biệt ngân hàng bảo lãnh dự án, ngân hàng tài trợ vốn và ngân hàng cho vay mua căn hộ
Một trong những nhầm lẫn phổ biến khi tìm hiểu ngân hàng VPBank và dự án TT Genesis là cho rằng ngân hàng bảo lãnh đồng thời có nghĩa vụ cho người mua vay vốn hoặc tài trợ toàn bộ chi phí xây dựng dự án. Trên thực tế, ba vai trò này được xác lập thông qua những quan hệ pháp lý khác nhau. Việc phân biệt rõ sẽ giúp khách hàng hiểu đúng quyền lợi, tránh kỳ vọng sai về lãi suất, hạn mức vay hoặc trách nhiệm hoàn trả của ngân hàng.
Ngân hàng bảo lãnh nghĩa vụ tài chính của chủ đầu tư là ngân hàng đưa ra cam kết trả thay trong những trường hợp thuộc phạm vi bảo lãnh. Đối tượng được bảo vệ là người mua nhà ở hình thành trong tương lai lựa chọn có bảo lãnh và được cấp thư bảo lãnh hợp lệ. Mục tiêu chính của cơ chế này là bảo vệ quyền lợi tài chính của khách hàng khi chủ đầu tư không bàn giao nhà theo cam kết và không thực hiện đầy đủ nghĩa vụ hoàn trả. Đây là quan hệ bảo lãnh, không phải hợp đồng vay vốn của khách hàng.
Trong khi đó, ngân hàng tài trợ vốn cho dự án là tổ chức tín dụng cung cấp nguồn vốn cho chủ đầu tư hoặc doanh nghiệp phát triển dự án theo thỏa thuận tín dụng. Nguồn vốn có thể được sử dụng để phục vụ hoạt động đầu tư, xây dựng và các nhu cầu tài chính hợp pháp khác. Ngân hàng tài trợ vốn thường đánh giá phương án kinh doanh, khả năng trả nợ, tài sản bảo đảm và những điều kiện tín dụng của doanh nghiệp. Việc ngân hàng cho chủ đầu tư vay vốn không tự động tạo ra nghĩa vụ hoàn tiền trực tiếp cho từng khách hàng mua căn hộ. Ngược lại, một ngân hàng có thể tham gia bảo lãnh mà không nhất thiết là đơn vị cung cấp toàn bộ vốn xây dựng dự án.
Vai trò thứ ba là ngân hàng hỗ trợ khách hàng vay mua căn hộ TT Genesis. Đây là quan hệ tín dụng trực tiếp giữa ngân hàng và người mua nhà, trong đó khách hàng được xem xét vay một phần giá trị căn hộ và có trách nhiệm trả nợ gốc, lãi theo hợp đồng tín dụng. Hạn mức vay, lãi suất, thời gian vay, tài sản bảo đảm, thời gian ân hạn và các điều kiện giải ngân phụ thuộc vào chính sách ngân hàng cùng hồ sơ tài chính của từng người vay. Nếu khách hàng được duyệt vay, ngân hàng có thể giải ngân theo tiến độ thanh toán trong hợp đồng mua bán, nhưng nghĩa vụ trả nợ vẫn thuộc về người vay theo các điều khoản đã ký.
Như vậy, VPBank bảo lãnh TT Genesis không đồng nghĩa với việc mọi khách hàng mua căn hộ đều được VPBank chấp thuận cho vay. Việc có được khoản vay hay không còn phụ thuộc vào thu nhập, lịch sử tín dụng, khả năng trả nợ, chính sách cho vay và điều kiện của sản phẩm bất động sản. Tương tự, nếu một ngân hàng khác tham gia chương trình hỗ trợ vay mua nhà, điều đó không nhất thiết làm thay đổi ngân hàng bảo lãnh nghĩa vụ tài chính của chủ đầu tư. Khách hàng cần kiểm tra riêng hồ sơ bảo lãnh, chính sách bán hàng và hợp đồng tín dụng để hiểu đầy đủ quyền lợi của mình.
Cơ chế bảo lãnh ngân hàng bảo vệ người mua TT Genesis như thế nào?
Đối với người mua căn hộ TT Genesis hình thành trong tương lai, giá trị lớn nhất của bảo lãnh ngân hàng nằm ở việc thiết lập một cơ chế yêu cầu thực hiện nghĩa vụ tài chính khi chủ đầu tư không bàn giao nhà theo cam kết và không hoàn trả những khoản tiền thuộc trách nhiệm phải trả. Điều này đặc biệt có ý nghĩa bởi trong giai đoạn xây dựng, khách hàng thường thanh toán theo nhiều đợt trước khi nhận được căn hộ hoàn chỉnh. Khoản tiền ứng trước có thể chiếm tỷ trọng đáng kể trong tổng giá trị giao dịch, vì vậy việc có một cơ chế bảo lãnh hợp lệ sẽ góp phần giảm bớt rủi ro tài chính trong những tình huống thuộc phạm vi bảo vệ.
Theo trình tự pháp lý, ngân hàng xem xét và chấp thuận cấp bảo lãnh cho chủ đầu tư khi đáp ứng các điều kiện áp dụng, trong đó có điều kiện liên quan đến nhà ở đủ điều kiện được bán, cho thuê mua. Sau khi ngân hàng và chủ đầu tư ký thỏa thuận cấp bảo lãnh, ngân hàng phát hành văn bản cam kết sẽ cấp thư bảo lãnh cho những người mua lựa chọn có bảo lãnh theo quy định. Khi ký hợp đồng mua bán, chủ đầu tư cung cấp bản sao văn bản cam kết phát hành thư bảo lãnh cho người mua; sau đó, căn cứ hợp đồng mua bán và các điều kiện liên quan, ngân hàng phát hành thư bảo lãnh cho từng khách hàng.
Thư bảo lãnh riêng là chứng từ đặc biệt quan trọng, bởi đây là văn bản thể hiện cam kết cụ thể của ngân hàng đối với người mua. Trong thư bảo lãnh cần xác định những thông tin như bên được bảo lãnh, bên nhận bảo lãnh, nghĩa vụ được bảo lãnh, thời hạn hiệu lực, điều kiện yêu cầu thanh toán và các nội dung liên quan. Khi phát sinh sự kiện thuộc phạm vi bảo lãnh, người mua phải thực hiện thủ tục yêu cầu thanh toán theo đúng điều kiện và thời hạn quy định. Ngân hàng không tự động chuyển tiền chỉ vì công trình chậm tiến độ hoặc xuất hiện thông tin bất lợi trên thị trường.
Ví dụ, một khách hàng ký hợp đồng mua căn hộ TT Genesis by TT Capital và lựa chọn có bảo lãnh ngân hàng. Khách hàng nhận được thư bảo lãnh hợp lệ, thực hiện thanh toán theo tiến độ đã thỏa thuận và lưu giữ đầy đủ chứng từ. Nếu đến thời hạn bàn giao trong hợp đồng, chủ đầu tư không bàn giao căn hộ và phát sinh nghĩa vụ hoàn trả nhưng không thực hiện đúng nghĩa vụ, khách hàng có thể căn cứ thư bảo lãnh để yêu cầu ngân hàng thực hiện nghĩa vụ trả thay. Số tiền được thanh toán sẽ phụ thuộc vào phạm vi bảo lãnh, những khoản đã được ngân hàng xác nhận thuộc nghĩa vụ được bảo lãnh và điều kiện yêu cầu thanh toán theo văn bản đã phát hành.
Ngược lại, nếu công trình chậm tiến độ nhưng các bên đã có thỏa thuận điều chỉnh hợp lệ, hoặc chưa phát sinh nghĩa vụ tài chính phải hoàn trả theo hợp đồng, người mua không thể mặc nhiên yêu cầu ngân hàng thanh toán toàn bộ giá trị căn hộ. Tương tự, những khoản tiền không thuộc phạm vi bảo lãnh, khoản thanh toán vượt giới hạn pháp luật hoặc trường hợp người mua không đáp ứng điều kiện xuất trình chứng từ có thể không được ngân hàng chấp nhận. Vì vậy, quyền lợi bảo lãnh phải được xem xét dựa trên hợp đồng và thư bảo lãnh cụ thể, không chỉ dựa vào tên ngân hàng.
Người mua TT Genesis có bắt buộc phải nhận bảo lãnh ngân hàng không?
Theo quy định của Luật Kinh doanh bất động sản 2023, cơ chế bảo lãnh đối với nhà ở hình thành trong tương lai có một điểm quan trọng: chủ đầu tư phải đáp ứng yêu cầu về việc được ngân hàng chấp thuận cấp bảo lãnh trước khi bán, nhưng người mua có quyền lựa chọn có hoặc không có bảo lãnh cho giao dịch của mình. Quyền lựa chọn này cần được thể hiện phù hợp trong quá trình ký kết hợp đồng mua bán. Nếu người mua lựa chọn không có bảo lãnh, việc xác lập lựa chọn phải tuân thủ quy định pháp luật, và khách hàng cần hiểu rằng mình sẽ không có quyền yêu cầu ngân hàng thực hiện nghĩa vụ trả thay theo một thư bảo lãnh không được phát hành cho giao dịch đó.
Đối với khách hàng mua căn hộ TT Genesis Nhà Bè, lựa chọn có bảo lãnh thường đáng được cân nhắc khi ưu tiên bảo vệ khoản tiền thanh toán trước trong giai đoạn xây dựng. Tuy nhiên, khách hàng cũng cần tìm hiểu đầy đủ các điều khoản liên quan, bao gồm phí bảo lãnh nếu có, cách xác định nghĩa vụ được bảo lãnh, thời điểm phát hành thư bảo lãnh và trách nhiệm cung cấp hồ sơ của chủ đầu tư. Không nên đưa ra quyết định chỉ vì được giới thiệu rằng dự án có ngân hàng đồng hành, bởi quyền lợi bảo lãnh chỉ được xác định rõ khi khách hàng hiểu và có đầy đủ văn bản áp dụng cho giao dịch của mình.
Một điểm cần chú ý khác là văn bản cam kết phát hành thư bảo lãnh và thư bảo lãnh dành cho từng người mua không phải cùng một loại giấy tờ. Văn bản cam kết phát hành thư bảo lãnh thể hiện cam kết của ngân hàng đối với chủ đầu tư về việc phát hành thư bảo lãnh cho những khách hàng đáp ứng điều kiện. Trong khi đó, thư bảo lãnh riêng là văn bản xác lập nghĩa vụ bảo lãnh cụ thể đối với người mua. Vì vậy, khách hàng cần theo dõi quá trình phát hành và nhận thư bảo lãnh, thay vì cho rằng bản giới thiệu dự án hoặc thông báo hợp tác giữa ngân hàng và chủ đầu tư đã đủ để bảo vệ toàn bộ khoản tiền thanh toán.
VPBank bảo lãnh có đồng nghĩa với việc TT Genesis đã đủ điều kiện mở bán không?
Đây là câu hỏi đặc biệt quan trọng khi đánh giá pháp lý dự án TT Genesis. Việc một ngân hàng được giới thiệu là đơn vị bảo lãnh không tự động thay thế văn bản xác nhận nhà ở đủ điều kiện được bán, cho thuê mua hình thành trong tương lai của cơ quan có thẩm quyền. Điều kiện mở bán là một nhóm yêu cầu pháp lý riêng, liên quan đến hồ sơ đất đai, đầu tư, xây dựng, nghiệm thu các hạng mục theo quy định và các điều kiện khác tùy loại hình công trình. Trong khi đó, bảo lãnh ngân hàng là cơ chế liên quan đến nghĩa vụ tài chính của chủ đầu tư đối với người mua sau khi giao dịch được xác lập hợp lệ.
Đối với dự án TT Genesis Đào Sư Tích, những cột mốc pháp lý đã được giới thiệu gồm quyết định chấp thuận chủ trương đầu tư và nhà đầu tư, quy hoạch tổng mặt bằng tỷ lệ 1/500, quyết định giao đất và chuyển mục đích sử dụng đất, kết quả thẩm định báo cáo nghiên cứu khả thi đầu tư xây dựng cùng văn bản xác định công trình thuộc diện miễn giấy phép xây dựng. Dự án đã khởi công ngày 03/07/2026, đánh dấu bước chuyển sang giai đoạn triển khai thi công. Tuy nhiên, những hồ sơ nền tảng này cần được phân biệt với văn bản xác nhận đủ điều kiện bán nhà ở hình thành trong tương lai và các chứng từ bảo lãnh áp dụng cho từng giao dịch.
Theo kế hoạch được giới thiệu, TT Genesis dự kiến ký Hợp đồng mua bán vào quý III/2027 và dự kiến bàn giao vào quý III/2029. Đây là các mốc kế hoạch, không phải bằng chứng cho thấy tại thời điểm hiện tại dự án đã hoàn tất toàn bộ điều kiện ký HĐMB hoặc đã phát hành thư bảo lãnh cho từng khách hàng. Trước khi ký hợp đồng, người mua cần kiểm tra tình trạng pháp lý được cập nhật tại thời điểm giao dịch, đặc biệt là văn bản đủ điều kiện bán nhà ở hình thành trong tương lai, văn bản cam kết phát hành thư bảo lãnh và quy trình nhận thư bảo lãnh riêng.
Sự phân biệt này giúp khách hàng đánh giá dự án khách quan hơn. Có ngân hàng bảo lãnh là một yếu tố hỗ trợ bảo vệ người mua, nhưng không phải giấy chứng nhận tổng quát rằng mọi nghĩa vụ pháp lý, tiến độ hoặc chất lượng xây dựng đều đã được bảo đảm. Một quyết định mua căn hộ an toàn cần được xây dựng trên nhiều yếu tố đồng thời, gồm pháp lý dự án, điều kiện giao dịch, năng lực triển khai, tiến độ thực tế, nội dung hợp đồng và quyền lợi bảo lãnh.
Người mua căn hộ TT Genesis cần kiểm tra những giấy tờ gì để được bảo vệ quyền lợi?
Trước khi ký kết giao dịch, khách hàng nên kiểm tra đầy đủ hồ sơ pháp lý TT Genesis và các văn bản liên quan đến bảo lãnh ngân hàng. Trước hết là hồ sơ xác định chủ đầu tư pháp lý và điều kiện bán nhà ở hình thành trong tương lai. Tiếp theo là bản sao văn bản cam kết phát hành thư bảo lãnh do ngân hàng cung cấp thông qua chủ đầu tư, cùng điều khoản trong hợp đồng mua bán về việc người mua lựa chọn có hoặc không có bảo lãnh. Sau khi ký hợp đồng và lựa chọn có bảo lãnh, khách hàng cần theo dõi việc phát hành thư bảo lãnh dành cho giao dịch của mình, kiểm tra thông tin người thụ hưởng, mã căn, nghĩa vụ được bảo lãnh, thời hạn hiệu lực và các điều kiện yêu cầu thanh toán.
Đặc biệt, thông tin trên thư bảo lãnh cần phù hợp với Hợp đồng mua bán căn hộ TT Genesis. Nếu có sự khác biệt về tên khách hàng, chủ thể được bảo lãnh, nghĩa vụ tài chính hoặc thời hạn, người mua nên yêu cầu giải thích và điều chỉnh trước khi tiếp tục các bước thanh toán có liên quan. Những nội dung quan trọng như số tiền được bảo lãnh, thời điểm bắt đầu hiệu lực và thời hạn yêu cầu thanh toán cần được đọc kỹ, bởi đây là cơ sở để xác định quyền lợi khi phát sinh tranh chấp.
Trong quá trình thanh toán, khách hàng cần thực hiện đúng tiến độ và phương thức đã được thỏa thuận trong hợp đồng, đồng thời lưu giữ chứng từ chuyển khoản, biên nhận và những thông báo có liên quan. Việc thanh toán vào đúng tài khoản được quy định, ghi rõ nội dung chuyển tiền và lưu trữ hồ sơ đầy đủ sẽ giúp chứng minh các khoản đã thanh toán khi cần thiết. Khách hàng cũng cần tránh thực hiện những khoản thanh toán ngoài hợp đồng hoặc vượt quá giới hạn pháp luật, bởi không phải mọi khoản tiền chuyển cho các bên liên quan đều thuộc phạm vi bảo lãnh của ngân hàng.
Một điểm quan trọng khác là kiểm tra thời hạn hiệu lực của thư bảo lãnh. Thời hạn này cần được đối chiếu với mốc bàn giao trong hợp đồng và các điều kiện chấm dứt nghĩa vụ bảo lãnh. Nếu tiến độ bàn giao được điều chỉnh hợp lệ, khách hàng cần xem xét việc điều chỉnh đó có ảnh hưởng đến hiệu lực bảo lãnh hay không. Trong trường hợp phát sinh nghĩa vụ yêu cầu ngân hàng thanh toán, việc gửi hồ sơ đúng thời hạn và đáp ứng đầy đủ điều kiện của thư bảo lãnh là yếu tố rất quan trọng để bảo vệ quyền lợi.
Bảo lãnh ngân hàng có bảo vệ người mua trước mọi rủi ro bất động sản không?
Bảo lãnh VPBank tại TT Genesis, nếu được xác lập và thực hiện theo đúng cơ chế pháp luật, có ý nghĩa quan trọng trong việc bảo vệ quyền lợi tài chính của khách hàng mua căn hộ hình thành trong tương lai. Tuy nhiên, phạm vi bảo lãnh có giới hạn và không thay thế các cơ chế bảo vệ khác trong giao dịch bất động sản. Ngân hàng không mặc nhiên chịu trách nhiệm đối với mọi tranh chấp phát sinh từ chất lượng thi công, diện tích căn hộ, phí quản lý, thời gian cấp giấy chứng nhận, khả năng cho thuê hoặc biến động giá trị tài sản.
Chẳng hạn, nếu căn hộ đã được bàn giao nhưng phát sinh khiếm khuyết về hoàn thiện, khách hàng cần xem xét trách nhiệm của chủ đầu tư theo hợp đồng, quy định về bảo hành và các quy định pháp luật liên quan. Nếu phát sinh tranh chấp về diện tích hoặc thiết bị bàn giao, căn cứ giải quyết sẽ là HĐMB, phụ lục và hồ sơ kỹ thuật. Nếu khách hàng vay ngân hàng để mua nhà nhưng gặp khó khăn tài chính cá nhân, cơ chế bảo lãnh nghĩa vụ của chủ đầu tư cũng không tự động xóa bỏ nghĩa vụ trả nợ theo hợp đồng tín dụng.
Tương tự, ngân hàng bảo lãnh không cam kết lợi nhuận đầu tư hoặc mức tăng giá căn hộ TT Genesis. Giá trị bất động sản phụ thuộc vào nhiều yếu tố như cung cầu thị trường, hạ tầng, chất lượng công trình, khả năng khai thác và điều kiện kinh tế. Việc một dự án có ngân hàng bảo lãnh là yếu tố tích cực khi đánh giá cơ chế bảo vệ tài chính, nhưng không thể sử dụng làm căn cứ duy nhất để khẳng định khoản đầu tư chắc chắn sinh lời hoặc không có rủi ro.
Vì vậy, đối với khách hàng đang cân nhắc mua căn hộ TT Genesis by TT Capital, phương án hợp lý là đánh giá đồng thời ba nhóm yếu tố: tính pháp lý của dự án, năng lực và tiến độ thực hiện của chủ đầu tư, cùng quyền lợi được quy định trong hợp đồng và thư bảo lãnh. Khi các yếu tố này được kiểm tra đầy đủ, người mua có thể chủ động hơn trong quyết định tài chính và giảm nguy cơ hiểu nhầm về phạm vi trách nhiệm của ngân hàng.
Giá trị của VPBank trong hệ sinh thái phát triển dự án TT Genesis
Trong một dự án căn hộ quy mô lớn, sự tham gia của các tổ chức tài chính là một thành phần đáng chú ý trong hệ sinh thái phát triển. TT Genesis có quy mô khu đất khoảng 18.881,8 m², gồm hai tòa tháp The Maris và The Lucis, với tổng cộng 1.438 sản phẩm, trong đó có các dòng căn hộ tiêu chuẩn, Duplex, Garden Apartment, Penthouse và nhà liên kế. Dự án được phát triển theo định hướng Compound Resort với 88 tiện ích, kết hợp không gian sống, học tập, nghỉ dưỡng và sinh hoạt cộng đồng tại khu Nam Sài Gòn.
Với quy mô như vậy, việc tổ chức tài chính, quản lý dòng tiền và bảo vệ quyền lợi khách hàng là những nội dung quan trọng trong quá trình triển khai. Vai trò bảo lãnh của VPBank, khi được xác lập bằng các văn bản hợp lệ, giúp bổ sung một cơ chế tài chính có điều kiện nhằm bảo vệ người mua trong giai đoạn căn hộ chưa được bàn giao. Đây là yếu tố có thể góp phần nâng cao sự tin tưởng của khách hàng đối với quy trình giao dịch, đặc biệt với những người mua ở thực đang sử dụng khoản tích lũy lớn hoặc có kế hoạch vay vốn dài hạn.
Tuy nhiên, cần phân biệt rõ sự tham gia của ngân hàng trong cơ chế bảo lãnh với việc ngân hàng xác nhận toàn bộ dự án không có rủi ro. Ngân hàng có quy trình thẩm định và điều kiện cấp bảo lãnh riêng, nhưng người mua vẫn cần chủ động kiểm tra pháp lý, tiến độ, điều khoản hợp đồng và tình trạng thực tế của căn hộ. Chính việc kết hợp giữa sự tham gia của tổ chức tài chính và quá trình tìm hiểu kỹ lưỡng của khách hàng mới tạo nên nền tảng giao dịch minh bạch và có trách nhiệm.
Tổng quan nhanh về VPBank bảo lãnh TT Genesis
| Nội dung | Ý nghĩa đối với người mua |
| Ngân hàng được giới thiệu bảo lãnh | VPBank |
| Loại bảo lãnh | Bảo lãnh nghĩa vụ tài chính của chủ đầu tư trong giao dịch nhà ở hình thành trong tương lai |
| Chủ đầu tư pháp lý | Công ty Cổ phần Bất động sản Phúc Long – Phước Kiển |
| Người được bảo vệ | Khách hàng lựa chọn có bảo lãnh và được cấp thư bảo lãnh hợp lệ |
| Trường hợp áp dụng | Chủ đầu tư không bàn giao nhà theo cam kết và không thực hiện đầy đủ nghĩa vụ tài chính thuộc phạm vi bảo lãnh |
| Phạm vi tài chính | Theo quy định pháp luật, hợp đồng và thư bảo lãnh cụ thể |
| Chứng từ quan trọng | Văn bản cam kết phát hành thư bảo lãnh, HĐMB và thư bảo lãnh dành cho người mua |
| Có tự động được vay vốn không? | Không, khoản vay mua nhà được xét duyệt riêng |
| Có bảo đảm lợi nhuận đầu tư không? | Không |
| Có thay thế điều kiện mở bán không? | Không |
| HĐMB dự kiến | Quý III/2027 |
| Bàn giao dự kiến | Quý III/2029 |
| Căn cứ pháp lý | Luật Kinh doanh bất động sản 2023 và quy định về bảo lãnh ngân hàng đang áp dụng |
Câu hỏi thường gặp về VPBank bảo lãnh TT Genesis
VPBank bảo lãnh TT Genesis có nghĩa là gì?
VPBank được giới thiệu là ngân hàng bảo lãnh của dự án TT Genesis. Cơ chế bảo lãnh nhằm bảo vệ nghĩa vụ tài chính của chủ đầu tư đối với khách hàng mua căn hộ hình thành trong tương lai khi phát sinh những trường hợp thuộc phạm vi bảo lãnh theo pháp luật và thư bảo lãnh hợp lệ.
VPBank bảo lãnh có nghĩa là khách hàng chắc chắn được hoàn tiền nếu dự án chậm tiến độ không?
Không phải mọi trường hợp chậm tiến độ đều tự động phát sinh nghĩa vụ thanh toán của ngân hàng. Người mua cần có thư bảo lãnh hợp lệ và đáp ứng những điều kiện về nghĩa vụ tài chính, thời hạn, hồ sơ yêu cầu thanh toán theo cam kết bảo lãnh.
VPBank có phải là ngân hàng cho vay mua căn hộ TT Genesis không?
Vai trò ngân hàng bảo lãnh và ngân hàng cho vay mua nhà là hai quan hệ khác nhau. Thông tin VPBank bảo lãnh TT Genesis không đồng nghĩa VPBank tự động cấp khoản vay cho mọi khách hàng. Việc vay vốn phụ thuộc vào chính sách tín dụng và điều kiện xét duyệt riêng.
Mua căn hộ TT Genesis có bắt buộc phải nhận thư bảo lãnh không?
Người mua có quyền lựa chọn có hoặc không có bảo lãnh theo quy định của Luật Kinh doanh bất động sản 2023. Nếu lựa chọn có bảo lãnh, khách hàng cần nhận thư bảo lãnh riêng theo trình tự áp dụng để xác lập quyền lợi cụ thể.
Văn bản cam kết phát hành thư bảo lãnh có giống thư bảo lãnh không?
Không. Văn bản cam kết phát hành thư bảo lãnh là cam kết của ngân hàng với chủ đầu tư về việc cấp thư bảo lãnh cho những người mua đáp ứng điều kiện. Thư bảo lãnh riêng là văn bản xác lập nghĩa vụ bảo lãnh cụ thể đối với người mua.
VPBank có bảo lãnh toàn bộ giá trị căn hộ TT Genesis không?
Không nên mặc định bảo lãnh toàn bộ giá trị căn hộ. Phạm vi bảo lãnh phụ thuộc vào các khoản tiền thuộc nghĩa vụ tài chính được bảo lãnh, quy định pháp luật và nội dung thư bảo lãnh được phát hành.
Có ngân hàng bảo lãnh thì TT Genesis đã đủ điều kiện ký HĐMB chưa?
Không thể chỉ căn cứ vào thông tin ngân hàng bảo lãnh để xác định dự án đã đủ điều kiện mở bán. Khách hàng cần kiểm tra riêng văn bản xác nhận nhà ở đủ điều kiện được bán hình thành trong tương lai và những hồ sơ pháp lý áp dụng tại thời điểm giao dịch.
Khi nào TT Genesis dự kiến ký Hợp đồng mua bán và bàn giao?
Theo kế hoạch được giới thiệu, TT Genesis dự kiến ký Hợp đồng mua bán vào quý III/2027 và bàn giao vào quý III/2029. Thời hạn có giá trị áp dụng cho từng giao dịch sẽ được xác định theo hợp đồng và các điều chỉnh hợp lệ, nếu có.
Thông tin liên hệ TT Genesis by TT Capital
Để tìm hiểu chi tiết về VPBank bảo lãnh TT Genesis, hồ sơ pháp lý dự án, điều kiện ký Hợp đồng mua bán, chính sách hỗ trợ vay vốn, bảng giá và tiến độ thanh toán, quý khách vui lòng liên hệ:
TT GENESIS BY TT CAPITAL
- Địa chỉ dự án: KDC Đào Sư Tích, phường Nhà Bè, TP.HCM.
- Hotline tư vấn: 0937 986 565
- Phone/Fax: 028 3888 3379
- Email: info@ttgenesisttcapital.vn
- Website chính thức: https://ttgenesisttcapital.vn/
TT Genesis – Căn hộ tri thức Nhật Bản tại Nam Sài Gòn, hướng đến một môi trường sống hiện đại, tiện nghi và minh bạch trong quá trình phát triển. Việc tìm hiểu đầy đủ cơ chế bảo lãnh ngân hàng, kiểm tra hồ sơ pháp lý và đối chiếu quyền lợi trong Hợp đồng mua bán sẽ giúp khách hàng chủ động hơn khi lựa chọn căn hộ và xây dựng kế hoạch tài chính dài hạn.